
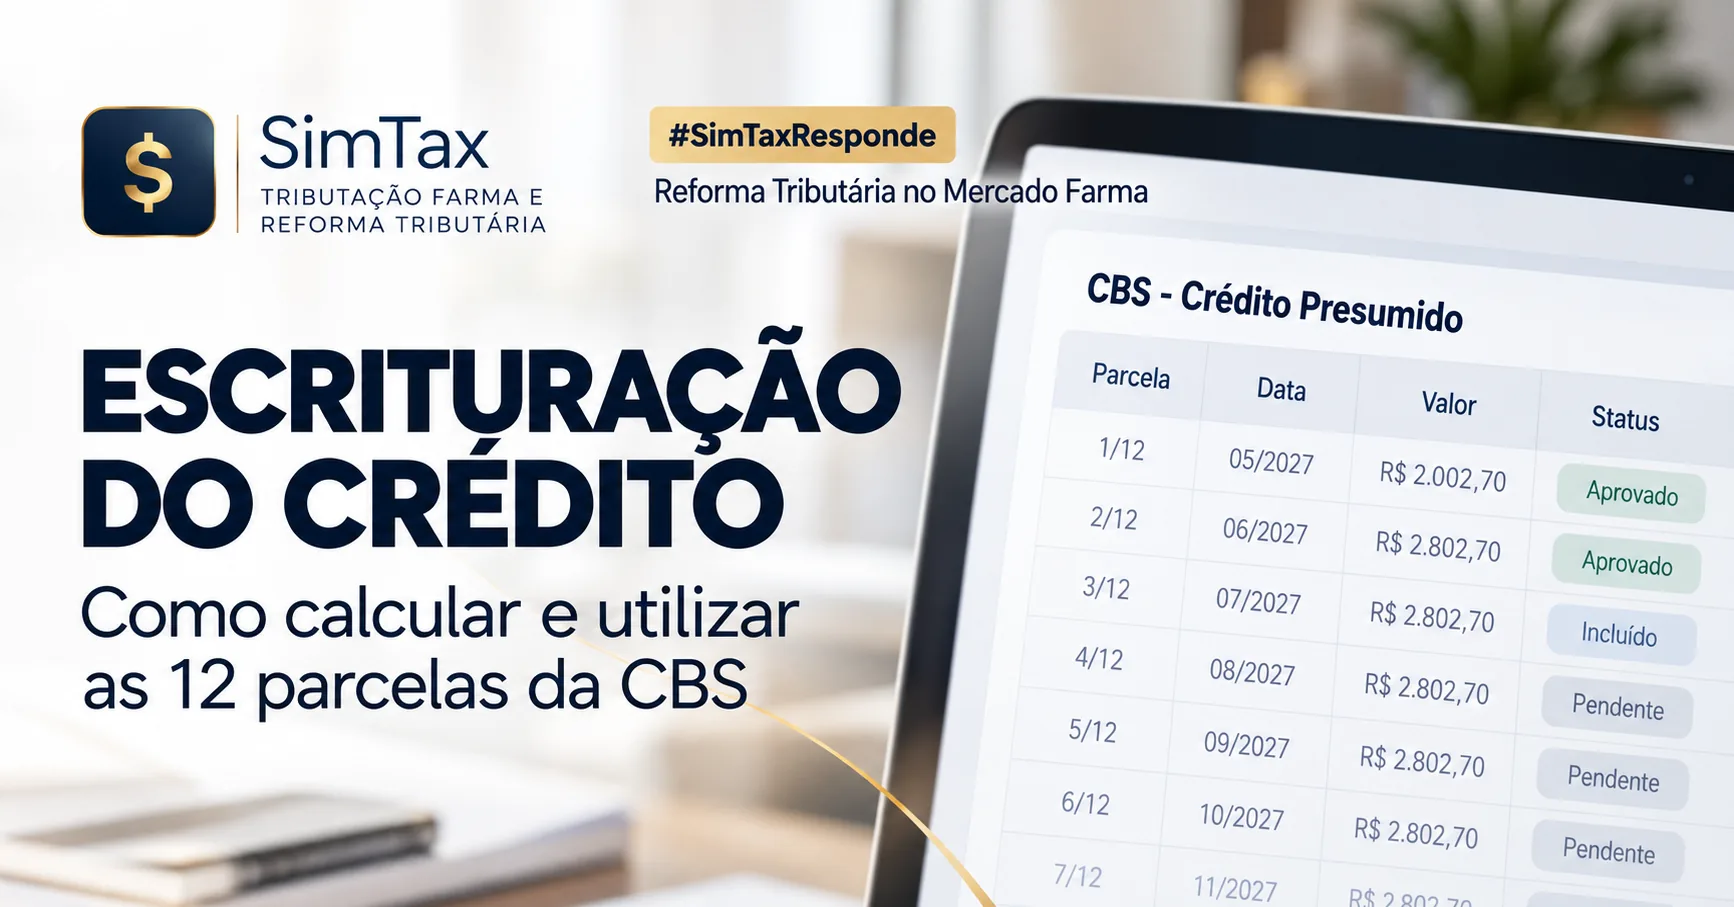
O Guia Operacional do Crédito de Transição: Como Escriturar, Calcular e Descontar as 12 Parcelas da CBS em 2027
Depois de pacificar as metodologias de cálculo e alinhar o impacto do mix de produtos entre a indústria farmacêutica e os canais de distribuição, surge o desafio de execução: como transformar esse direito abstrato em redução real no boleto de imposto a pagar em 2027?
Há quem imagine que o governo federal criará um sistema de restituição automática ou que creditará os valores por conta própria.
No ecossistema fiscal brasileiro, contudo, impera o princípio do lançamento por homologação.
Isso significa que o ônus de calcular, escriturar e declarar o crédito é do próprio contribuinte.
O governo não realiza lançamentos proativos; ele audita o que você declara.
Para que os departamentos fiscais de distribuidores e redes operem com risco zero e máxima eficiência de fluxo de caixa, detalhamos abaixo o passo a passo do procedimento regulamentar.
O Rito Operacional Passo a Passo
O fluxo para a apropriação do crédito presumido de transição divide-se em quatro etapas cronológicas rígidas:
Passo 1: O Levantamento do Inventário de Abertura (31/12/2026)
Na virada de ano, a empresa deve congelar o seu estoque físico e realizar a contagem exata de todas as caixas de medicamentos presentes em suas unidades e centros de distribuição. Esse estoque deve ser valorado de acordo com as regras de custo de aquisição do IRPJ, exatamente como determina a legislação comercial.
Passo 2: A Escrituração na EFD (O Sistema do Governo)
Ao contrário do que alguns presumem, a empresa não deve enviar uma planilha em Excel ou PDF para a Receita Federal.
O canal oficial de prestação dessa informação é a EFD (Escrituração Fiscal Digital), especificamente no Bloco H (Inventário).
- Cada medicamento em estoque será informado linha a linha por meio do seu código de item (SKU), código de barras (EAN), quantidade e valor de custo.
- O arquivo magnético da EFD contendo o inventário de 31/12/2026 deve ser assinado digitalmente e transmitido ao fisco dentro dos prazos regulamentares do início de 2027.
- Esta transmissão é a "entrega oficial" do estoque ao governo.
Passo 3: O Cálculo Autônomo dos 1/12
Uma vez consolidado o valor total do Custo do Estoque elegível no Bloco H, a equipe fiscal da própria empresa realiza a operação matemática: pega o valor total do crédito presumido apurado (Custo do Estoque × 9,25%) e realiza a divisão por 12 parcelas mensais, iguais e sucessivas.
Exemplo: Se o crédito presumido total apurado sobre o inventário foi de R$ 120.000,00, a empresa apura 12 parcelas fixas de R$ 10.000,00 por mês.
Passo 4: O Lançamento na Apuração Mensal
A empresa lançará, de forma autônoma, a primeira parcela de 1/12 diretamente no livro eletrônico de apuração da CBS e do IBS do mês de janeiro de 2027.
Esse valor entra como um "Crédito por Entrada de Transição" e vai deduzir diretamente os débitos gerados pelas vendas daquele mesmo mês.
O saldo residual a pagar ao governo na guia mensal já virá reduzindo este crédito desse desconto.
O mesmo procedimento de lançamento da parcela de 1/12 será repetido sucessivamente nos 11 meses seguintes, até a extinção do saldo em dezembro de 2027.
Quando Começa o Uso e Como Funciona a Homologação?
O Cronograma do Fluxo de Caixa
A grande vantagem desse modelo operacional é o imediatismo. A empresa que buscou o crédito poderá começar a usar a primeira parte de 1/12 já na apuração do mês de janeiro de 2027, cujo recolhimento da guia ocorre em fevereiro de 2027.
Não há necessidade de esperar uma auditoria prévia do fiscal, uma fila de aprovação ou uma assinatura do Ministério da Fazenda para começar a abater o imposto.
O direito ao uso nasce com a virada do ano e a escrituração do Bloco H.
A Fiscalização Posterior (Homologação Tácita)
Esse rito traz velocidade ao caixa, mas exige responsabilidade.
Ao lançar os 1/12 na apuração, a empresa assume total responsabilidade pela veracidade daqueles números.
A Receita Federal terá o prazo decadencial de 5 anos para cruzar os dados do seu Bloco H com as notas fiscais de compra emitidas pelas indústrias em 2026.
É por essa razão que o uso de planilhas manuais ou fórmulas caseiras na negociação de 2026 é um risco sistêmico.
Se a empresa lançar um crédito maior do que o custo efetivo real suportado, o fisco cobrará a diferença no futuro com juros e multa de ofício.
Legislação citada no artigo
Conclusão: O Papel de Blindagem do Simulador SimTax
O rito operacional do governo deixa claro por que o alinhamento prévio entre indústria e canal é indispensável.
A empresa que faz tudo certinho utiliza o simulador para conferir precisão cirúrgica ao seu lançamento de 1/12 em janeiro de 2027. Isso garante o uso imediato do benefício financeiro na primeira guia do ano, protege a empresa contra autuações futuras e consolida uma transição transparente, honesta e de alta performance em toda a cadeia farmacêutica.
Pesquisas relacionadas
Outros conteúdos relacionados à operacionalização do crédito de transição.