
REFORMA TRIBUTÁRIA / ANÁLISE SIMTAX
A Reforma Tributária vai ser prorrogada para 2028?
O que diz a Constituição e qual é a situação da proposta de adiamento
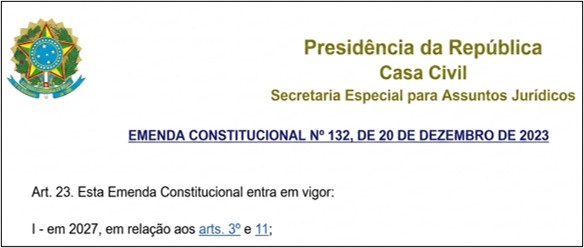
De acordo com a Emenda Constitucional nº 132, de 20 de dezembro de 2023, o cronograma oficial estabelece que o novo sistema tributário entra em vigor a partir de 2027.
Abaixo, consta a imagem oficial extraída do texto constitucional detalhando a vigência do artigo 23.
CRONOGRAMA CONSTITUCIONAL
A previsão constitucional para o início da transição permanece em 2027. Uma eventual mudança depende de alteração da Constituição.
Fonte: Emenda Constitucional nº 132/2023 (https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
ANÁLISE EM VÍDEO | SIMTAX
A Reforma Tributária pode ser adiada para 2028?
Jiovanni Coelho, CEO da SimTax, explica a proposta de adiamento da Reforma Tributária, o andamento legislativo e o que as empresas precisam considerar para a preparação de 2027.
Prefere assistir diretamente no YouTube? (https://youtu.be/3ED9jG2Fru8)
ENTENDA O CENÁRIO
Proposta de adiamento não significa adiamento aprovado.
Enquanto não houver alteração constitucional, as empresas devem continuar se preparando para o cronograma atualmente previsto.
SEÇÃO 01
A Nova Proposta de Emenda à Constituição (PEC)
A Reforma Tributária vai começar na data estabelecida constitucionalmente. Qualquer prorrogação do prazo exigirá uma alteração na própria Constituição Federal.
Para efetuar tal mudança, é indispensável a aprovação de uma Proposta de Emenda à Constituição (PEC).
Nesse cenário, surgiu na Câmara dos Deputados, em novembro de 2026, uma proposta de PEC de autoria da deputada Any Ortiz (PP-RS).
A proposta solicita formalmente o adiamento da transição da Reforma Tributária por mais um ano, fazendo com que 2027 continue operando estritamente como um período de testes.
PONTO DE ATENÇÃO
A proposta busca alterar o cronograma, mas ainda precisa cumprir as exigências de apresentação e aprovação previstas na Constituição.
SEÇÃO 02
Principais Objetivos da Proposta
OBJETIVO 01
Prorrogação do período de testes
A proposta visa estender a fase de transição e adaptação da Reforma Tributária do Consumo (Emenda Constitucional nº 132/2023). Ela mantém em 2027 o modelo experimental com as alíquotas reduzidas (0,9% para a CBS e 0,1% para o IBS).
OBJETIVO 02
Adiamento de cobranças definitivas
Adia o início da cobrança definitiva e integral da Contribuição sobre Bens e Serviços (CBS) e do Imposto Seletivo (IS) de 2027 para 2028.
OBJETIVO 03
Manutenção temporária de impostos antigos
Consequentemente, as contribuições para o PIS e a Cofins seriam extintas apenas em 2028, permanecendo ativas durante todo o ano de 2027.
| Tributo | Cenário pretendido pela proposta para 2027 |
|---|---|
| CBS | Manutenção da alíquota experimental de 0,9% |
| IBS | Manutenção da alíquota experimental de 0,1% |
| Imposto Seletivo | Cobrança definitiva adiada para 2028 |
| PIS/Cofins | Manutenção durante 2027 |
Quadro didático: apresenta os efeitos pretendidos pela proposta, não regras já aprovadas.
SEÇÃO 03
Motivação e Justificativas
A iniciativa da parlamentar ocorreu em meio a uma forte mobilização de entidades empresariais, como a CNI, e do setor de serviços e imobiliário, além do manifesto da Ordem dos Advogados do Brasil (OAB).
O principal argumento é a complexidade operacional da mudança, a indefinição de alíquotas oficiais pelo Senado e o curto período restante para a adaptação de sistemas de faturamento e softwares de gestão empresarial pelas companhias.
PONTOS CITADOS NAS JUSTIFICATIVAS
Complexidade operacional
Necessidade de adaptação ao novo sistema tributário.
Definição das alíquotas
Incertezas relacionadas aos percentuais oficiais.
Prazo para adaptação
Ajustes nos sistemas de faturamento e gestão empresarial.
SEÇÃO 04
Situação Atual e Trâmite Legislativo Passo a Passo
FASE DE ASSINATURAS
Até o momento, o texto circula nos bastidores do Congresso para a captação do apoio mínimo obrigatório de 171 deputados federais (1/3 dos membros da Casa), número necessário apenas para protocolar e apresentar formalmente o projeto na Câmara dos Deputados.
Após a fase de coleta de assinaturas e protocolo, para que a proposta seja aprovada e altere a Constituição Federal, é necessário percorrer as etapas do processo legislativo previsto no art. 60 da Carta Magna.
O rito completo envolve cinco fases principais:
ETAPA 01
Apresentação da PEC
A proposta pode ser apresentada por, no mínimo, 1/3 dos deputados federais (171 deputados).
ETAPA 02
Análise nas Comissões
O detalhamento dessa etapa vem dos regimentos internos das Casas legislativas.
Na Câmara dos Deputados, a Comissão de Constituição e Justiça e de Cidadania (CCJC) analisa a admissibilidade constitucional.
Se admitida, uma comissão especial examina o mérito do conteúdo e pode propor alterações.
No Senado Federal, a análise passa pela CCJ antes de seguir ao Plenário.
ETAPA 03
Votação na Câmara e no Senado
O art. 60, § 2º, exige dois turnos de discussão e votação em cada Casa legislativa, sendo necessária a aprovação de 3/5 do total de seus membros em cada turno:
| Casa legislativa | Votos necessários por turno |
|---|---|
| Câmara dos Deputados | 308 |
| Senado Federal | 49 |
ETAPA 04
Aprovação do mesmo texto
As duas Casas precisam aprovar exatamente o mesmo texto. Se a Casa revisora fizer qualquer alteração substancial no mérito, a matéria alterada deve retornar à outra Casa para nova apreciação.
ETAPA 05
Promulgação
Concluída a aprovação em ambas as Casas, as Mesas da Câmara dos Deputados e do Senado Federal promulgam a Emenda Constitucional, atribuindo-lhe um número sequencial, conforme o art. 60, § 3º da Constituição Federal.
O texto é então publicado oficialmente.
Importante destacar que não há sanção nem veto do Presidente da República nessa modalidade legislativa.
SEÇÃO 05
Conclusão e Orientação Prática para as Empresas
SITUAÇÃO ATUAL
A Reforma Tributária não foi adiada.
Por se tratar de uma proposta em estágio inicial de captação de assinaturas, a Reforma Tributária não foi adiada.
Do ponto de vista legal, o cronograma original da transição previsto na Emenda Constitucional nº 132/2023 para início em 1º de janeiro de 2027 permanece plenamente em vigor.
Caso a PEC venha a cumprir todas as etapas legislativas e seja aprovada, a Constituição será alterada para adiar a vigência da reforma para 1º de janeiro de 2028.
Por se tratar apenas de uma proposta em fase prévia, as empresas devem continuar trabalhando focadas no prazo atual.
ORIENTAÇÃO PRÁTICA
É preferível estar totalmente preparado para a Reforma Tributária em janeiro de 2027 e ter o prazo estendido para 2028 do que ser surpreendido sem a devida preparação no início de 2027.
DOCUMENTAÇÃO
Fontes e Referências
1. UOL Economia — proposta de adiamento da Reforma Tributária
2. O Globo — OAB pede adiamento da implementação para 2028
3. Radar da Reforma Tributária — posicionamento da CNI
(https://radardareformatributaria.com/cni-pede-adiamento-cbs-2028-reforma-tributaria/)
4. O Globo — carta da CNI sobre adiamento da Reforma Tributária
5. Câmara dos Deputados — entenda o processo legislativo
SimTax | Inteligência Tributária e Precificação
simtax.com.br
COMUNIDADE SIMTAX
Acompanhe as novidades da Reforma Tributária
Participe do grupo da SimTax no WhatsApp e acompanhe notícias, análises e conteúdos sobre a Reforma Tributária e seus impactos no setor farmacêutico.
PARTICIPAR DO GRUPO NO WHATSAPPLink de convite: (https://chat.whatsapp.com/BR8f6Uv9cNi9JJrJfXyEQJ)