
Estoque Antigo de Créditos de PIS/COFINS: Como demonstrar as opções de uso do Crédito acumulado de PIS/COFINS
Na reta final para a virada do modelo tributário, uma das objeções mais frequentes levantadas por diretores de compras de grandes redes e distribuidores é o suposto "acumulo de crédito de PIS/COFINS", que se transformado em crédito de CBS, será que vou conseguir utilizá-lo?
O argumento comercial do comprador se apresenta da seguinte forma: "Eu já venho acumulando um volume expressivo de saldos credores legítimos e escriturados de PIS e COFINS ao longo dos últimos anos.
Se eu continuar comprando da indústria no fim de 2026 e ainda tiver que apurar mais créditos de CBS na virada de estoque para 2027, vou ficar sentado em cima de uma montanha de créditos impossível de ser consumida. Portanto, vou reduzir minhas compras".
Para a indústria farmacêutica, ceder a essa pressão significa comprometer as metas de vendas do ano e travar o fluxo de abastecimento do mercado.
Mas como desarmar essa objeção com segurança?
A resposta está em dominar a separação jurídica e metodológica que a própria Lei Complementar estabeleceu.
O estoque de créditos acumulados do passado possui regras de escoamento completamente distintas e independentes do estoque físico de mercadorias.
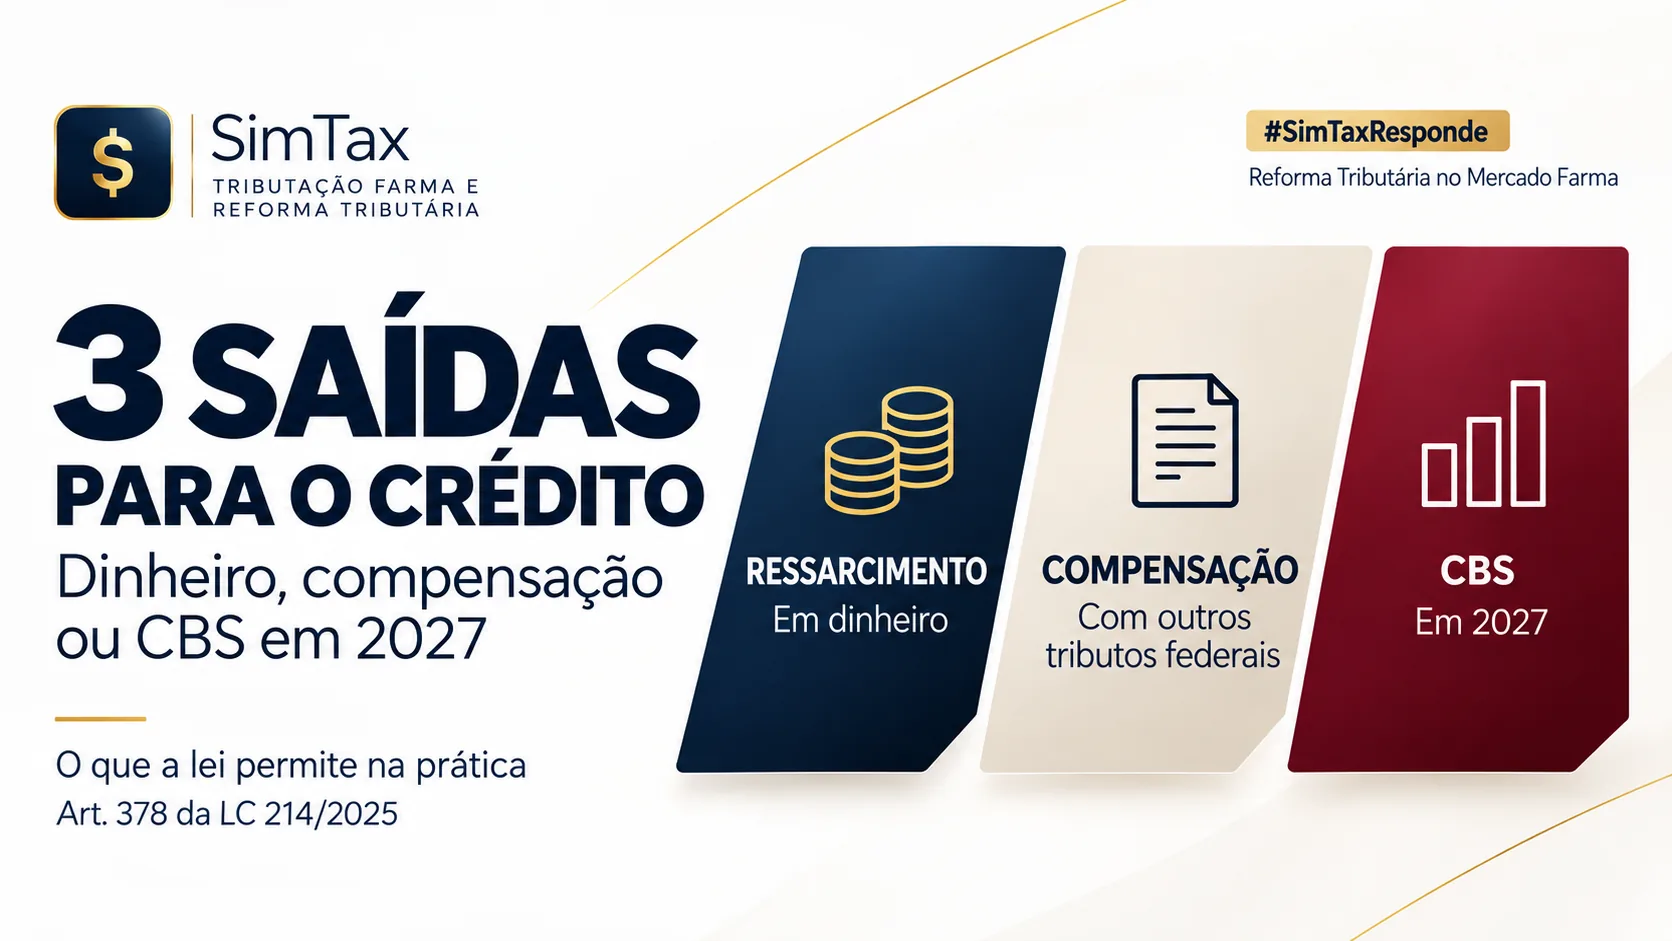
A regulamentação garante que o distribuidor não ficará "travado", oferecendo três saídas estratégicas para liquidar esse saldo.
A Linha de Demarcação: Crédito do Passado vs. Crédito de Transição do Estoque
O primeiro passo para o time comercial e tributário da indústria é esclarecer o canal de distribuição sobre a existência de duas "gavetas" fiscais totalmente separadas:
A gaveta do estoque de mercadorias (Art. 381)
É o crédito presumido de 9,25% calculado estritamente sobre os produtos monofásicos físicos que amanhecerem nas prateleiras em 01/01/2027. Este crédito serve para equalizar o custo da mercadoria na transição.
A gaveta dos créditos acumulados (Art. 378)
É o saldo de PIS/COFINS legítimo e escriturado que a empresa já possuía e não conseguiu usar até 31/12/2026.
Algumas empresas misturam propositalmente essas duas gavetas para exigir descontos adicionais da indústria. Contudo, a legislação foi desenhada justamente para que uma conta não atrapalhe a outra.
As 3 Saídas Legais para o Crédito Acumulado de PIS/COFINS
Conforme o Artigo 378 da Lei Complementar nº 214/2025 , os créditos de PIS/COFINS acumulados e não utilizados até a data de extinção das contribuições permanecerão válidos e protegidos.
A lei confere ao distribuidor e às redes a liberdade de escolher entre três caminhos para monetizar ou gastar esse saldo antigo, limpando o seu balanço para a chegada de 2027:
1ª Opção: Transformar o saldo em dinheiro (Ressarcimento em espécie)
Esta é a melhor e mais líquida opção para o fluxo de caixa do canal. A legislação garante o direito de entrar com o pedido de ressarcimento direto com a Secretaria Especial da Receita Federal do Brasil. O saldo que estava parado na escrita fiscal se transforma em dinheiro vivo na conta corrente da empresa.
2ª Opção: Quitar outros impostos federais (Compensação Cruzada)
O distribuidor não fica restrito a abater o saldo apenas com contribuições da mesma natureza como o CBS. Esse estoque de crédito antigo pode ser integralmente utilizado para quitar outras obrigações federais robustas do próprio canal, como o IRPJ (Imposto de Renda Pessoa Jurídica) e a CSLL (Contribuição Social sobre o Lucro Líquido).
3ª Opção: Abater a nova CBS de 2027
Caso seja de seu interesse estratégico, o canal também poderá migrar esse saldo para o novo regime e utilizá-lo diretamente para abater os valores devidos de CBS a partir de janeiro de 2027.
O Impacto na Negociação Comercial
Ao apresentar essas opções fundamentadas na lei, a indústria demonstra matematicamente que o comprador possui ferramentas legais para entrar em 2027 com a sua conta fiscal totalmente limpa e desimpedida.
Se o distribuidor optar por converter seu saldo antigo em dinheiro ou utilizá-lo para zerar o IRPJ e a CSLL, a "gaveta do passado" é liquidada.
Dessa forma, o crédito que o estoque físico de fim de ano vai gerar para ele em 2027 entra livre de concorrência interna, funcionando puramente como o crédito de CBS do mês, sem gerar qualquer tipo de acúmulo prejudicial.
A âncora jurídica: O que diz o Artigo 378 da Lei Complementar
Para eliminar qualquer margem de distorção ou interpretação criativa, a mesa de negociação deve ser balizada pelo texto literal da nova legislação tributária. A garantia de que o passado não se mistura com o presente está esculpida no Artigo 378 da Lei Complementar nº 214/2025 , que dispõe:
"Art. 378. Os créditos da Contribuição para o PIS/Pasep e da COFINS, inclusive presumidos, não apropriados ou não utilizados até a data de extinção dessas contribuições:
I – permanecerão válidos e utilizáveis na forma deste Capítulo, mantida a fluência do prazo para sua utilização; [...]
III – poderão ser utilizados para compensação com o valor devido da CBS; e
IV – poderão ser objeto de ressarcimento ou de compensação com outros tributos administrados pela Secretaria Especial da Receita Federal do Brasil."
A Interpretação SimTax: Segurança Jurídica na Prática
A análise técnica deste dispositivo revela duas premissas fundamentais para a indústria:
Direito Adquirido e Intocável
O inciso I assegura que a extinção do PIS e da COFINS não extingue o saldo que o distribuidor acumulou legitimamente. O patrimônio fiscal do cliente está totalmente protegido, mantendo o prazo original de utilização.
Liquidez Garantida sem Concorrência
Os incisos III e IV funcionam como as válvulas de escape que desarmam o argumento do "crédito travado".
Ao permitir o ressarcimento em dinheiro (espécie) ou a compensação com impostos pesados da operação (como IRPJ e CSLL), o legislador deu ao canal a liberdade de "monetizar" o passado sem precisar inflar a conta corrente da nova CBS em 2027.
A lei deu o remédio para o acúmulo; cabe ao planejamento tributário do distribuidor e das redes aplicá-lo.
Legislação citada no artigo
Consulte o texto oficial da legislação mencionada neste artigo.
Lei Complementar nº 214/2025 ↗Conclusão
A tese do "crédito travado" não se sustenta diante do texto legal.
A equipe da SimTax reforça: a decisão de qual das três saídas utilizar cabe estrategicamente ao planejamento tributário de cada distribuidor ou rede.
O papel da indústria é fornecer previsibilidade sobre os preços de 2027 através de simulações e garantir que as operações comerciais de 2026 sigam firmes, amparadas pela legislação e suas regras.
Pesquisas relacionadas
Outros conteúdos relacionados aos créditos tributários e à transição para 2027.